 Źródło zdjęć: Własne
Hulajnogi elektryczne stały się stałym elementem ruchu w polskich miastach. Coraz więcej osób wykorzystuje je nie tylko rekreacyjnie, ale również do codziennych dojazdów do pracy, szkoły czy na uczelnię. W efekcie hulajnogi regularnie pojawiają się na drogach dla rowerów, chodnikach, przejazdach rowerowych, a niekiedy także na jezdniach. Problem polega na tym, że nie wszyscy użytkownicy poruszają się zgodnie z przepisami – zdarzają się przejazdy z nadmierną prędkością, jazda po niewłaściwej części drogi, przewożenie pasażera czy korzystanie z urządzeń, których parametry techniczne wykraczają poza to, co przepisy uznają za hulajnogę elektryczną.
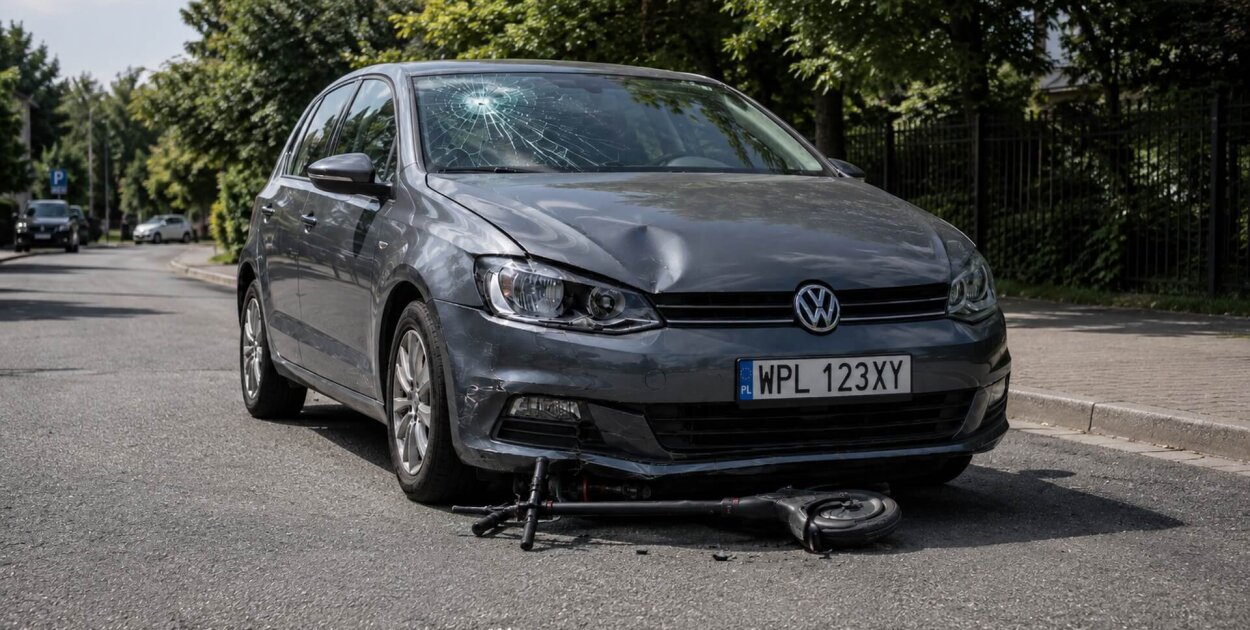
Wypadki komunikacyjne z udziałem hulajnóg mają przy tym swoją specyfikę. Typowa hulajnoga elektryczna nie jest rejestrowana tak jak samochód czy motocykl, a jej użytkownik nie ma obowiązku wykupienia komunikacyjnego OC. Rzecznik Finansowy potwierdza, że w Polsce nie istnieje obowiązek zawierania odrębnego OC komunikacyjnego dla standardowej hulajnogi elektrycznej. Użytkownik może posiadać dobrowolne OC w życiu prywatnym, ale nie jest ono wymagane przepisami.
Nie oznacza to jednak, że osoba poszkodowana w zdarzeniu z hulajnogą pozostaje bez możliwości uzyskania pieniędzy. W zależności od okoliczności odpowiedzialność może ponosić kierowca samochodu, użytkownik hulajnogi, jego ubezpieczyciel z dobrowolnej polisy, osoba odpowiedzialna za nadzór nad małoletnim, operator wypożyczalni, zarządca drogi albo Ubezpieczeniowy Fundusz Gwarancyjny. Najważniejsze jest prawidłowe ustalenie kto odpowiada za wypadek oraz z jakiej podstawy prawnej można dochodzić roszczeń.
Samo stwierdzenie, że w zdarzeniu uczestniczyła hulajnoga elektryczna, nie przesądza jeszcze o odpowiedzialności. Konieczna jest analiza przebiegu zdarzenia, zachowania wszystkich uczestników ruchu, miejsca wypadku i obowiązujących tam zasad pierwszeństwa.
W praktyce sposób dochodzenia roszczeń zależy przede wszystkim od tego, kto spowodował zdarzenie.
| Sytuacja | Od kogo najczęściej dochodzi się roszczeń? |
|---|---|
| Samochód uderza w prawidłowo jadącego użytkownika hulajnogi | od ubezpieczyciela OC pojazdu |
| Kierowca samochodu i użytkownik hulajnogi wspólnie przyczynili się do wypadku | od ubezpieczyciela OC samochodu, z możliwością obniżenia świadczenia |
| Użytkownik hulajnogi potrąca pieszego | od użytkownika hulajnogi albo z jego dobrowolnego OC |
| Hulajnoga uszkadza samochód | od użytkownika hulajnogi albo jego ubezpieczyciela, jeżeli polisa obejmuje takie zdarzenie |
| Wypadek powoduje nieubezpieczony samochód | w określonych przypadkach od UFG |
| Sprawca w samochodzie ucieka i nie zostaje ustalony | w zakresie przewidzianym ustawą od UFG |
| Przyczyną wypadku jest niebezpieczna nawierzchnia drogi | możliwe roszczenie wobec podmiotu odpowiedzialnego za drogę |
| Przyczyną jest wada wypożyczonej hulajnogi | w zależności od okoliczności możliwa odpowiedzialność operatora lub innego podmiotu |
Najbardziej skomplikowane są sytuacje, w których kilka osób naruszyło przepisy jednocześnie. Kierowca samochodu może przykładowo nie ustąpić pierwszeństwa, ale osoba jadąca hulajnogą może w tym samym czasie poruszać się zbyt szybko lub wjechać w miejsce, w którym nie powinna się znajdować. Wtedy spór często nie dotyczy już wyłącznie tego, czy odszkodowanie przysługuje, lecz również tego, w jakiej wysokości powinno zostać wypłacone.
Brak obowiązkowego komunikacyjnego OC jest jedną z największych praktycznych różnic między wypadkiem z udziałem dwóch samochodów a zdarzeniem, którego sprawcą jest użytkownik hulajnogi.
Ustawa z 22 maja 2003 r. o ubezpieczeniach obowiązkowych definiuje pojazdy mechaniczne objęte obowiązkowym OC m.in. poprzez odwołanie do samochodów, ciągników rolniczych, motorowerów, przyczep i określonych pojazdów wolnobieżnych. Standardowa hulajnoga elektryczna w rozumieniu przepisów Prawa o ruchu drogowym nie jest objęta takim obowiązkiem.
To bardzo istotne z punktu widzenia osoby poszkodowanej. Jeżeli sprawcą wypadku jest kierowca samochodu, roszczenie można zazwyczaj skierować bezpośrednio do jego ubezpieczyciela. Art. 19 ustawy o ubezpieczeniach obowiązkowych pozwala poszkodowanemu dochodzić roszczeń bezpośrednio od zakładu ubezpieczeń.
Jeżeli natomiast sprawcą jest osoba jadąca hulajnogą, może okazać się, że nie istnieje żaden zakład ubezpieczeń, do którego można zgłosić szkodę.
Użytkownik hulajnogi może posiadać OC w życiu prywatnym, np. jako część ubezpieczenia mieszkania. Takie ubezpieczenie może obejmować szkody wyrządzone podczas jazdy hulajnogą, jednak należy sprawdzić warunki konkretnej polisy. Zakres ochrony, wyłączenia oraz suma gwarancyjna wynikają z OWU. Rzecznik Finansowy zwraca uwagę, że polisa może obejmować m.in. koszty leczenia poszkodowanego, zadośćuczynienie, utracone dochody czy naprawę zniszczonego mienia.
Jeżeli odpowiedniej polisy nie ma, roszczenie kieruje się bezpośrednio do osoby odpowiedzialnej za szkodę. W skrajnym przypadku użytkownik hulajnogi może więc odpowiadać całym swoim majątkiem, a przy poważnym uszczerbku na zdrowiu wysokość roszczeń może być bardzo duża.
Zderzenie samochodu i hulajnogi nie powinno być automatycznie oceniane według schematu: większy pojazd odpowiada za zdarzenie. Odpowiedzialność cywilna wymaga ustalenia podstawy prawnej oraz przebiegu konkretnego wypadku.
Kodeks cywilny w art. 436 reguluje odpowiedzialność posiadaczy mechanicznych środków komunikacji poruszanych za pomocą sił przyrody. W przypadku zderzenia dwóch takich środków komunikacji art. 436 § 2 k.c. przewiduje dochodzenie wzajemnych roszczeń na zasadach ogólnych, a więc zasadniczo na podstawie winy. W piśmiennictwie prawniczym hulajnoga elektryczna jest kwalifikowana na potrzeby tej regulacji jako mechaniczny środek komunikacji, mimo że jednocześnie nie jest pojazdem objętym obowiązkiem komunikacyjnego OC.
To ważne rozróżnienie. Pojęcie używane przez Kodeks cywilny i pojęcie pojazdu mechanicznego z ustawy o ubezpieczeniach obowiązkowych nie muszą mieć identycznego zakresu.
Jeżeli zatem samochód zderzy się z hulajnogą, szczególne znaczenie ma ustalenie, kto naruszył przepisy. Kierowca może odpowiadać między innymi wtedy, gdy nie ustąpił pierwszeństwa, nie zachował bezpiecznego odstępu, wykonał nieprawidłowy manewr skrętu, otworzył drzwi przed nadjeżdżającą hulajnogą czy wjechał na przejazd dla rowerów w sytuacji, w której powinien przepuścić kierującego hulajnogą.
Jeżeli odpowiedzialność kierowcy zostanie ustalona, poszkodowany użytkownik hulajnogi może zgłosić roszczenie z obowiązkowego OC pojazdu. Art. 34 ustawy o ubezpieczeniach obowiązkowych przewiduje wypłatę odszkodowania, gdy posiadacz albo kierujący pojazdem mechanicznym jest odpowiedzialny za szkodę związaną z jego ruchem, obejmującą m.in. uszkodzenie ciała, rozstrój zdrowia, śmierć albo uszkodzenie mienia.
To jeden z najważniejszych problemów występujących przy dochodzeniu odszkodowania. Użytkownik hulajnogi może być poszkodowany w wypadku, a jednocześnie sam naruszyć przepisy ruchu drogowego.
Nie oznacza to automatycznie utraty prawa do świadczeń.
Zastosowanie może mieć przede wszystkim art. 362 Kodeksu cywilnego, dotyczący przyczynienia się poszkodowanego do powstania lub zwiększenia szkody. Jeżeli zachowanie poszkodowanego miało rzeczywisty wpływ na wypadek lub jego skutki, należne świadczenie może zostać odpowiednio zmniejszone.
Rzecznik Finansowy wskazuje wprost, że jazda hulajnogą niezgodnie z przepisami może zostać uznana za przyczynienie się poszkodowanego i prowadzić do procentowego obniżenia odszkodowania.
Nie wystarczy jednak samo stwierdzenie naruszenia przepisu. Musi istnieć związek pomiędzy danym zachowaniem a powstaniem albo rozmiarem szkody.
Przykładowo użytkownik hulajnogi jadący w miejscu niedozwolonym może zostać uznany za współodpowiedzialnego za samo zderzenie. Z kolei brak kasku będzie miał zupełnie inne znaczenie. Jeżeli poszkodowany doznał obrażeń nogi, trudno uzasadnić obniżenie z tego powodu odszkodowania za złamaną kończynę. Jeżeli jednak doznał ciężkiego urazu głowy, może powstać spór o to, czy użycie kasku ograniczyłoby skutki wypadku.
Dlatego każde przyczynienie powinno być analizowane indywidualnie. Ubezpieczyciel nie powinien obniżać odszkodowania tylko dlatego, że uczestnik zdarzenia dostał mandat za jakiekolwiek wykroczenie.
Przy ustalaniu odpowiedzialności za wypadki komunikacyjne z udziałem hulajnóg bardzo często konieczne jest odtworzenie, czy użytkownik w ogóle miał prawo znajdować się w miejscu, w którym nastąpiło zderzenie.
Zgodnie z art. 2 pkt 47b Prawa o ruchu drogowym hulajnoga elektryczna jest pojazdem napędzanym elektrycznie, dwuosiowym, posiadającym kierownicę, bez siedzenia i pedałów, konstrukcyjnie przeznaczonym do poruszania się wyłącznie przez kierującego znajdującego się na tym pojeździe.
Art. 20 ust. 6 Prawa o ruchu drogowym określa dla hulajnogi elektrycznej dopuszczalną prędkość 20 km/h.
Jednocześnie art. 33a Prawa o ruchu drogowym reguluje korzystanie z jezdni. Jeżeli nie ma drogi dla rowerów, drogi dla pieszych i rowerów ani pasa ruchu dla rowerów, kierujący hulajnogą może korzystać z jezdni, na której ruch pojazdów jest dozwolony z prędkością nie większą niż 30 km/h. Jazda po drodze dla pieszych jest rozwiązaniem wyjątkowym – jest dopuszczalna w warunkach określonych w ustawie, gdy wzdłuż jezdni o dopuszczalnej prędkości przekraczającej 30 km/h brakuje odpowiedniej infrastruktury rowerowej.
Na drodze dla pieszych zastosowanie ma art. 33c. Kierujący powinien poruszać się z prędkością zbliżoną do prędkości pieszego, zachować szczególną ostrożność, ustępować pieszym i nie utrudniać ich ruchu.
Przepisy zabraniają również przewożenia na hulajnodze innej osoby, zwierzęcia lub ładunku.
W praktyce wszystkie te okoliczności mogą mieć później znaczenie przy ustalaniu odpowiedzialności cywilnej.
Od 3 czerwca 2026 r. obowiązują w Polsce nowe regulacje dotyczące ochrony najmłodszych użytkowników jednośladów. Osoby, które nie ukończyły 16 lat, mają obowiązek używania kasku podczas jazdy m.in. hulajnogą elektryczną. Minimalny wiek umożliwiający korzystanie z hulajnogi na drodze został natomiast podniesiony do 13 lat.
Brak kasku nie oznacza jednak automatycznie, że poszkodowany nie otrzyma odszkodowania.
Jeżeli kierowca samochodu wymusił pierwszeństwo i potrącił dziecko jadące hulajnogą, samo stwierdzenie, że dziecko nie miało kasku, nie usuwa odpowiedzialności kierowcy za doprowadzenie do zdarzenia. Może natomiast pojawić się pytanie o wpływ kasku na zakres obrażeń.
W sporze ubezpieczeniowym istotne powinno być zatem wykazanie związku przyczynowego. Jeżeli ubezpieczyciel chce obniżyć świadczenie ze względu na przyczynienie, powinien przedstawić racjonalne uzasadnienie, dlaczego konkretne zachowanie poszkodowanego wpłynęło na szkodę.
W bardziej skomplikowanych przypadkach przydatna może być opinia biegłego z zakresu medycyny, rekonstrukcji wypadków albo biomechaniki. Jeżeli wysokość przyczynienia jest sporna, prawnik zajmujący się wypadkami komunikacyjnymi może przeanalizować, czy stanowisko ubezpieczyciela ma rzeczywiste podstawy.
Odszkodowanie za wypadek nie oznacza jednego, z góry określonego świadczenia. Zakres roszczeń zależy od obrażeń, poniesionych wydatków, utraty dochodów oraz długoterminowych skutków zdrowotnych.
Podstawą są przede wszystkim przepisy Kodeksu cywilnego dotyczące naprawienia szkody na osobie. Art. 361 k.c. obejmuje zarówno poniesione straty, jak i utracone korzyści, natomiast art. 444–446 k.c. regulują poszczególne roszczenia związane z uszkodzeniem ciała, rozstrojem zdrowia i śmiercią poszkodowanego. Rzecznik Finansowy wskazuje m.in. na możliwość dochodzenia utraconych zarobków, renty wyrównawczej oraz renty na zwiększone potrzeby.
Poszkodowany może w zależności od sytuacji domagać się przede wszystkim:
zadośćuczynienia za krzywdę – za ból fizyczny, cierpienie psychiczne, ograniczenia w codziennym funkcjonowaniu i długotrwałe następstwa wypadku;
zwrotu kosztów leczenia i rehabilitacji, w tym wizyt lekarskich, leków, sprzętu ortopedycznego, rehabilitacji czy uzasadnionych dojazdów;
zwrotu utraconych dochodów, jeżeli wypadek uniemożliwił wykonywanie pracy lub działalności gospodarczej;
renty, gdy poszkodowany całkowicie lub częściowo utracił zdolność do pracy, zwiększyły się jego stałe potrzeby albo zmniejszyły widoki powodzenia na przyszłość.
Do tego mogą dojść szkody majątkowe: zniszczony telefon, okulary, ubranie, zegarek, sama hulajnoga czy inne przedmioty uszkodzone podczas zdarzenia.
Nie powinno się więc ograniczać zgłoszenia szkody wyłącznie do kosztu naprawy hulajnogi i jednorazowego zadośćuczynienia.
Nie istnieje oficjalny taryfikator, który przypisywałby określoną kwotę do złamanej ręki, urazu kręgosłupa czy wstrząśnienia mózgu. Wysokość świadczeń musi odpowiadać konkretnym następstwom wypadku.
Przy ustalaniu zadośćuczynienia znaczenie mogą mieć m.in. charakter obrażeń, długość leczenia, liczba zabiegów, czas rehabilitacji, natężenie bólu, pozostanie blizn, ograniczenia ruchowe, skutki psychiczne, wiek poszkodowanego oraz wpływ zdarzenia na życie zawodowe, rodzinne i prywatne.
Szczególnie istotne są ciężkie wypadki komunikacyjne, po których następstwa mogą utrzymywać się przez wiele lat. Jeżeli poszkodowany po urazie mózgu, kręgosłupa albo kończyn wymaga stałej rehabilitacji, opieki czy pomocy innych osób, roszczenia mogą obejmować również świadczenia długoterminowe.
Art. 444 § 2 Kodeksu cywilnego pozwala żądać odpowiedniej renty, jeśli poszkodowany utracił całkowicie albo częściowo zdolność do pracy, zwiększyły się jego potrzeby albo zmniejszyły widoki powodzenia na przyszłość.
Sytuacja komplikuje się, gdy to osoba jadąca hulajnogą potrąci pieszego, wjedzie w rowerzystę albo doprowadzi do uszkodzenia samochodu.
W prawie cywilnym punktem wyjścia może być art. 415 k.c., zgodnie z którym osoba, która ze swojej winy wyrządziła drugiej osobie szkodę, jest zobowiązana ją naprawić. Jednocześnie w odniesieniu do elektrycznych środków komunikacji znaczenie może mieć art. 436 k.c. i przewidziana w nim odpowiedzialność posiadacza mechanicznego środka komunikacji. W literaturze prawniczej wskazuje się, że elektryczna hulajnoga może być kwalifikowana właśnie w ten sposób.
W praktyce ustalenie dokładnej podstawy odpowiedzialności ma szczególne znaczenie w trudniejszych sprawach, zwłaszcza przy zderzeniu kilku pojazdów.
Jeżeli użytkownik posiada dobrowolne OC w życiu prywatnym obejmujące jazdę hulajnogą, roszczenie może zostać skierowane do ubezpieczyciela.
Jeśli takiej polisy nie ma, poszkodowany może dochodzić należności bezpośrednio od odpowiedzialnej osoby. Brak OC nie likwiduje odpowiedzialności cywilnej. Powoduje tylko, że za szkodę może być konieczne zapłacenie z własnych środków.
Odpowiedzialność małoletnich jest bardziej skomplikowana niż odpowiedzialność dorosłego użytkownika. Nie można automatycznie przyjąć, że za każdą szkodę wyrządzoną przez dziecko zawsze odpowiadają jego rodzice.
Art. 426 Kodeksu cywilnego stanowi, że małoletni, który nie ukończył 13 lat, nie ponosi odpowiedzialności za wyrządzoną szkodę na zasadzie winy. Art. 427 k.c. przewiduje natomiast odpowiedzialność osoby zobowiązanej do nadzoru, chyba że wykaże ona prawidłowe wykonywanie tego obowiązku albo że szkoda powstałaby również przy starannym nadzorze.
Ma to obecnie szczególne znaczenie, ponieważ przepisy ruchu drogowego również wiążą korzystanie z hulajnogi z ukończeniem 13 lat. Po zmianach obowiązujących w 2026 r. dziecko poniżej tego wieku co do zasady nie może poruszać się hulajnogą po drodze; szczególne zasady dotyczą strefy zamieszkania.
Jeżeli więc rodzic udostępnia bardzo młodemu dziecku hulajnogę i pozwala mu samodzielnie poruszać się po drodze publicznej, kwestia prawidłowego wykonywania nadzoru może stać się jednym z najważniejszych elementów późniejszego postępowania odszkodowawczego.
To zależy od tego, jakim pojazdem poruszał się sprawca. Ubezpieczeniowy Fundusz Gwarancyjny nie jest ogólnym funduszem pokrywającym każdą szkodę spowodowaną przez osobę bez ubezpieczenia.
Jeżeli w użytkownika hulajnogi uderzył samochód, którego właściciel nie posiadał wymaganego OC, poszkodowany może w określonych ustawą przypadkach dochodzić świadczeń z UFG. Art. 98 ustawy o ubezpieczeniach obowiązkowych obejmuje m.in. szkody wyrządzone przez zidentyfikowany pojazd mechaniczny, którego posiadacz nie był objęty obowiązkowym OC.
UFG może mieć znaczenie również wtedy, gdy sprawca kierujący pojazdem mechanicznym uciekł i jego tożsamości nie udało się ustalić. Zakres odpowiedzialności Funduszu w przypadku nieznanego sprawcy jest jednak zróżnicowany w odniesieniu do szkód osobowych i majątkowych. Art. 98 przewiduje m.in. zaspokajanie szkód na osobie w przypadku nieustalenia tożsamości odpowiedzialnego posiadacza lub kierującego pojazdem mechanicznym. Przy szkodach w mieniu pojawiają się dodatkowe warunki.
Inaczej wygląda sytuacja, gdy pieszy zostanie potrącony przez zwykłą hulajnogę elektryczną, a jej użytkownik nie ma dobrowolnego OC. Skoro standardowa hulajnoga nie jest objęta obowiązkiem komunikacyjnego OC, sam brak takiej polisy nie uruchamia automatycznie odpowiedzialności UFG. W takiej sytuacji roszczenia co do zasady kieruje się bezpośrednio do osoby odpowiedzialnej.
Brak tablic rejestracyjnych powoduje praktyczne problemy z identyfikacją użytkowników hulajnóg. Jeżeli osoba jadąca hulajnogą potrąci pieszego i odjedzie, ustalenie jej danych może być znacznie trudniejsze niż przy klasycznym wypadku samochodowym.
Dlatego duże znaczenie ma szybkie zabezpieczenie materiału dowodowego. Warto ustalić świadków, sprawdzić możliwość zabezpieczenia nagrań z monitoringu sklepów, budynków, autobusów czy kamer miejskich oraz dokładnie opisać wygląd sprawcy i hulajnogi.
Szczególnie ważne jest ustalenie, czy była to hulajnoga prywatna czy wypożyczona. W przypadku pojazdu współdzielonego oznaczenia urządzenia oraz dokładna godzina zdarzenia mogą mieć istotne znaczenie dla dalszych ustaleń.
Im więcej czasu upływa od wypadku, tym większe ryzyko utraty nagrań monitoringu. Dlatego w poważniejszych przypadkach nie należy odkładać zabezpieczenia dowodów.
Sam fakt, że wypadek wydarzył się na hulajnodze należącej do firmy wynajmującej urządzenia, nie oznacza jeszcze odpowiedzialności operatora za każde zdarzenie.
Jeżeli użytkownik prawidłowo działającej hulajnogi zignorował czerwone światło i potrącił pieszego, odpowiedzialność operatora nie wynika automatycznie z samego prawa własności do sprzętu.
Sytuacja może wyglądać inaczej, jeżeli przyczyną wypadku była wada techniczna – przykładowo niesprawny hamulec, awaria układu kierowniczego, uszkodzenie elementów konstrukcyjnych albo inna wada urządzenia. Wtedy konieczne może być ustalenie, czy pojazd był prawidłowo utrzymywany, czy operator wiedział o usterce i czy wada rzeczywiście spowodowała zdarzenie.
W takim przypadku niezwykle ważne jest, aby nie ograniczyć się do samego zgłoszenia wypadku w aplikacji. W miarę możliwości należy zachować numer hulajnogi, wykonać zdjęcia, zgłosić wadę i zadbać o to, aby istniał dowód pozwalający później ustalić, z którego urządzenia korzystano.
Nie każdy wypadek na hulajnodze jest wynikiem błędu kierowcy samochodu lub użytkownika hulajnogi. Przyczyną może być również niebezpieczna infrastruktura.
Głęboka dziura w nawierzchni, niezabezpieczony wykop, uszkodzona droga dla rowerów, wystający element konstrukcyjny albo inne zaniedbanie może doprowadzić do nagłego upadku i bardzo poważnych obrażeń.
W takich przypadkach należy ustalić podmiot odpowiedzialny za utrzymanie danego miejsca i wykazać zarówno istnienie niebezpiecznego stanu nawierzchni, jak i związek pomiędzy tym stanem a wypadkiem.
Zdjęcia wykonane natychmiast po zdarzeniu mają ogromne znaczenie. Jeżeli uszkodzenie zostanie po kilku dniach naprawione, późniejsze udowodnienie, jak wyglądało miejsce wypadku, może być znacznie trudniejsze.
W sprawach odszkodowawczych pierwsze godziny po wypadku często mają znaczenie większe, niż poszkodowany początkowo zakłada. Dokumentację medyczną można uzyskać ponownie, ale nagranie monitoringu albo dane świadka mogą zostać bezpowrotnie utracone.
Jeżeli stan zdrowia na to pozwala, warto:
ustalić dane uczestników i świadków oraz dane pojazdu uczestniczącego w zdarzeniu;
wykonać zdjęcia miejsca, oznakowania, uszkodzeń, położenia pojazdów i widocznych obrażeń;
zadbać o notatkę policji lub inne urzędowe udokumentowanie poważnego albo spornego zdarzenia;
zabezpieczyć dokumentację medyczną, rachunki, potwierdzenia wydatków, zwolnienia lekarskie oraz dokumenty potwierdzające utracone zarobki.
Warto także jak najszybciej ustalić, gdzie znajdują się kamery. Samo powiedzenie policji, że „gdzieś był monitoring”, może nie wystarczyć. Nagrania są często przechowywane tylko przez ograniczony czas.
Jeżeli odpowiedzialność ponosi kierowca ubezpieczonego samochodu, poszkodowany może zgłosić roszczenie bezpośrednio do ubezpieczyciela OC.
W zgłoszeniu należy możliwie dokładnie opisać zdarzenie, wskazać obrażenia oraz przedstawić posiadane dowody. Nie trzeba czekać z samym zgłoszeniem do całkowitego zakończenia leczenia. Wysokość części roszczeń może zostać doprecyzowana w dalszym postępowaniu.
Ustawa o ubezpieczeniach obowiązkowych określa również terminy likwidacji szkody. Zgodnie z art. 14 ust. 1 zakład ubezpieczeń powinien co do zasady wypłacić odszkodowanie w ciągu 30 dni od zgłoszenia szkody. Jeżeli wyjaśnienie wszystkich okoliczności w tym czasie jest niemożliwe, ustawa przewiduje dalszą procedurę i – co do zasady – maksymalny termin 90 dni, z wyjątkiem sytuacji, w których ustalenie odpowiedzialności lub wysokości świadczenia zależy od trwającego postępowania karnego albo cywilnego. Ubezpieczyciel powinien przy tym wypłacić bezsporną część świadczenia.
Pierwsza decyzja ubezpieczyciela nie musi kończyć sprawy. W praktyce spór może dotyczyć zarówno samej odpowiedzialności, jak i wysokości przyczynienia, kosztów leczenia, utraconych zarobków czy wartości zadośćuczynienia.
Szczególnie często problemem jest przyjęcie wysokiego procentu przyczynienia osoby jadącej hulajnogą. Towarzystwo może argumentować, że poszkodowany znajdował się w niewłaściwym miejscu, jechał za szybko albo naruszył inne przepisy.
Takie stanowisko powinno jednak wynikać z materiału dowodowego. Samo naruszenie przepisu nie wystarcza jeszcze do dowolnego obniżenia świadczenia.
Po otrzymaniu niekorzystnej decyzji warto przeanalizować uzasadnienie, porównać je z dokumentacją i w razie potrzeby złożyć reklamację. Jeżeli spór dotyczy dużej kwoty albo poważnych obrażeń, zasadne może być również skierowanie sprawy do sądu.
Wypadki komunikacyjne mogą prowadzić równolegle do postępowania karnego lub wykroczeniowego oraz do postępowania dotyczącego odszkodowania. Są to jednak różne płaszczyzny odpowiedzialności.
W wielu przypadkach nie ma potrzeby czekania z samym zgłoszeniem roszczenia do czasu prawomocnego zakończenia sprawy karnej.
Ubezpieczyciel powinien sam przeprowadzić postępowanie likwidacyjne. Ustawa przewiduje jednak wyjątek dotyczący sytuacji, gdy ustalenie odpowiedzialności albo wysokości odszkodowania rzeczywiście zależy od trwającego postępowania karnego lub cywilnego.
Dlatego nie powinno się automatycznie odkładać sprawy odszkodowawczej na kilka lat tylko dlatego, że policja lub prokuratura prowadzi czynności.
Najtragiczniejsze wypadki komunikacyjne mogą prowadzić do śmierci poszkodowanego. W takiej sytuacji roszczenia przysługują określonym osobom bliskim i nie ograniczają się do kosztów pogrzebu.
Znaczenie ma przede wszystkim art. 446 Kodeksu cywilnego. W zależności od sytuacji możliwe jest dochodzenie zwrotu kosztów leczenia i pogrzebu, renty dla osób uprawnionych, stosownego odszkodowania w razie znacznego pogorszenia sytuacji życiowej oraz zadośćuczynienia za krzywdę związaną ze śmiercią osoby najbliższej.
W takich sprawach analiza powinna obejmować nie tylko okoliczności samego wypadku, lecz również sytuację rodzinną i ekonomiczną osób uprawnionych.
Nie każde zdarzenie wymaga prowadzenia rozbudowanego postępowania. Jeżeli odpowiedzialność jest oczywista, obrażenia niewielkie, a ubezpieczyciel prawidłowo likwiduje szkodę, poszkodowany może samodzielnie prowadzić sprawę.
Znacznie trudniejsze są przypadki, w których strony wzajemnie obciążają się odpowiedzialnością, występuje wysokie przyczynienie, sprawca nie posiada OC, zdarzenie dotyczy dziecka, występuje trwały uszczerbek na zdrowiu albo istnieje problem z ustaleniem właściwego podmiotu odpowiedzialnego.
Wtedy prawnik zajmujący się wypadkami komunikacyjnymi może przede wszystkim ocenić podstawę odpowiedzialności, przeanalizować dokumentację i nagrania, zakwestionować nieuzasadnione przyczynienie, ustalić pełny katalog roszczeń oraz prowadzić negocjacje z ubezpieczycielem albo sprawcą.
Pomoc prawnika może mieć szczególne znaczenie również dlatego, że sprawy z hulajnogami łączą kilka różnych regulacji: Prawo o ruchu drogowym, Kodeks cywilny, przepisy ubezpieczeniowe, a w niektórych przypadkach także zasady odpowiedzialności za małoletnich czy odpowiedzialności podmiotów zarządzających infrastrukturą.
Brak rejestracji i obowiązkowego OC hulajnogi powoduje, że dochodzenie świadczeń po takim zdarzeniu może wyglądać zupełnie inaczej niż po typowej kolizji samochodowej. Nie oznacza jednak, że poszkodowany pozostaje bez ochrony prawnej.
Jeżeli w użytkownika hulajnogi uderzy samochód, odszkodowanie może zostać wypłacone z OC tego pojazdu. Jeżeli sprawcą jest kierujący hulajnogą posiadający odpowiednie OC w życiu prywatnym, roszczenie może zostać skierowane do jego ubezpieczyciela. Przy braku takiej polisy odpowiedzialność może obciążyć bezpośrednio sprawcę. Jeżeli wypadek spowodował nieubezpieczony albo nieustalony pojazd mechaniczny, w określonych ustawą przypadkach świadczenia może wypłacić UFG.
Jednocześnie złamanie przepisów przez osobę poszkodowaną nie powinno być automatycznie utożsamiane z utratą prawa do odszkodowania. Należy ustalić, czy dane zachowanie rzeczywiście przyczyniło się do powstania wypadku albo zwiększenia jego skutków.
Dlatego w poważniejszych sprawach najważniejsze jest szybkie zabezpieczenie dowodów, prawidłowe ustalenie przebiegu zdarzenia oraz pełne określenie roszczeń. Wypadki komunikacyjne z udziałem hulajnóg elektrycznych są coraz częstsze, a brak klasycznego systemu rejestracji i obowiązkowego OC powoduje, że nawet pozornie proste zdarzenie może prowadzić do skomplikowanego sporu prawnego. W takim przypadku analiza przeprowadzona przez prawnika może pomóc ustalić właściwy podmiot odpowiedzialny i dochodzić świadczeń odpowiadających rzeczywistym skutkom wypadku.