 Pexels
Oszuści, którzy polują na sprzedających, rzadko interesują się samym samochodem. Chodzi im o dane karty, dostęp do bankowości albo przelew, który właściciel ogłoszenia zleci sam, przekonany, że w ten sposób odbiera zapłatę. Ich metody są powtarzalne, więc da się je rozpoznać, zanim pieniądze znikną z konta.
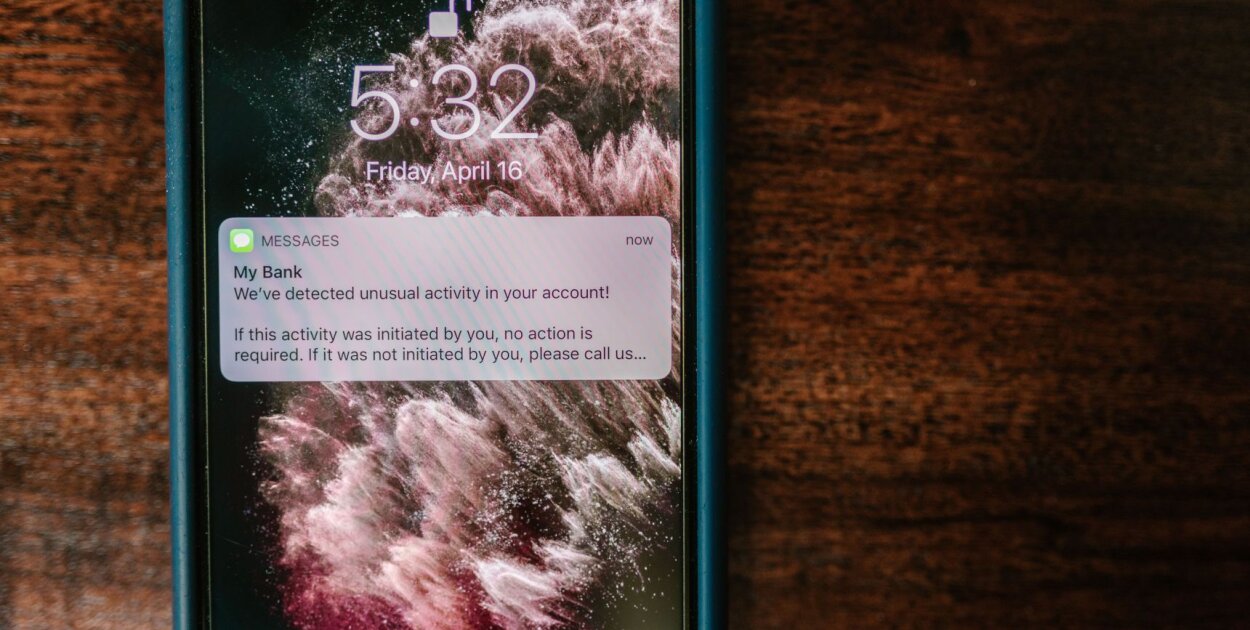
Schemat opisywany przez CERT Polska zaczyna się zwykle od wiadomości na WhatsAppie albo SMS-a. Rzekomy kupujący deklaruje, że bierze przedmiot, twierdzi, że już zapłacił, i przysyła link do „wypłaty środków”. Strona udaje OLX albo firmę kurierską, na przykład InPost, DPD, DHL czy Pocztę Polską. Ma panel płatniczy, w którym trzeba podać dane karty albo zalogować się do banku. Kto to zrobi, nie dostaje pieniędzy, tylko je traci.
W 2025 roku OLX był marką najczęściej wykorzystywaną w phishingu, czyli wyłudzaniu danych przez podszywanie się pod znane serwisy: CERT Polska odnotował 28 462 takie zdarzenia. Na Listę Ostrzeżeń CERT Polska, na podstawie której operatorzy blokują wejścia na niebezpieczne strony, trafiło w tym czasie ponad 28,5 tys. domen udających OLX, prawie trzy razy więcej niż rok wcześniej. Według tego samego raportu większość wejść na fałszywe strony następuje w ciągu 15 minut od otrzymania wiadomości.
Ten sam mechanizm opisywała sochaczewska policja. W styczniu 2025 roku jeden z mieszkańców kilka minut po wystawieniu opon na sprzedaż dostał link, przez który zalogował się do banku. Potem zadzwonił rzekomy konsultant platformy, przekonał go, że transakcja została odrzucona, i namówił do dwukrotnego podania kodu BLIK. Z konta zniknęło 3000 zł. W lutym 2026 roku mieszkanka powiatu straciła 1500 zł, wykonując polecenia, które miały jej umożliwić odbiór zapłaty za sprzedawany płaszcz. Policja zwraca uwagę, że wiadomość od kupującego po 2-3 minutach od wystawienia ogłoszenia często wysyła automat oszustów.
Przy sprzedaży samochodu kwoty są wielokrotnie wyższe, a zasada pozostaje ta sama. Żeby dostać przelew, właściciel auta nie musi niczego klikać, potwierdzać ani autoryzować. Wystarczy, że poda kupującemu numer konta.
Osobnym wariantem jest fałszywy „zespół bezpieczeństwa” serwisu ogłoszeniowego. W maju 2026 roku policja w Jastrzębiu-Zdroju opisała 25-latka, który tego samego dnia, gdy wystawił samochód, dostał takiego maila. Zalogował się przez przesłany link do banku, a potem na polecenie dzwoniącego „konsultanta” zatwierdził w aplikacji kod, który miał posłużyć do „zwrotu” 1500 zł. Pieniądze wypłacono z bankomatu w Warszawie. OLX zapewnia, że jego pracownicy nigdy nie proszą o dane karty. Otomoto w sprawach bezpieczeństwa kontaktuje się wyłącznie mailowo z adresu w domenie otomoto.pl albo telefonicznie, nigdy przez czat kupującego ze sprzedającym.
Przy droższych przedmiotach, takich jak samochody i motocykle, policja ostrzega przed oszustami udającymi nabywców spoza Polski. Najpierw przychodzi umowa przedwstępna wystawiona na cudzoziemca, a po chwili mail od rzekomej firmy logistycznej z prośbą o opłacenie przez link „ubezpieczenia transportu”. Gdy sprzedający się waha, rozmówca zapewnia, że sam również zapłacił, a wszystkie koszty zostaną zwrócone po dostarczeniu pojazdu. W rzeczywistości każda opłata, którą trzeba ponieść, żeby otrzymać pieniądze za auto, jest sygnałem oszustwa.
Potwierdzenie przelewu przysłane jako zrzut ekranu albo plik PDF niczego nie dowodzi, bo łatwo je podrobić. Liczą się wyłącznie pieniądze widoczne na własnym rachunku. Przelew natychmiastowy Express Elixir trafia do odbiorcy w kilka sekund, o każdej porze. Zwykły przelew między bankami jest rozliczany tylko w dni robocze, w trzech sesjach dziennie, więc zlecony w piątek wieczorem może dotrzeć dopiero w poniedziałek. Dlatego samochód i dokumenty wydaje się po zaksięgowaniu wpłaty, a nie po zapewnieniu, że pieniądze „są w drodze”.
Inną pułapką jest wpłata „przez pomyłkę”. Na konto sprzedającego trafia przelew albo BLIK, a nadawca prosi o zwrot nadpłaty na inny numer telefonu lub inne konto. W ten sposób przestępcy wyprowadzają pieniądze pochodzące z innych oszustw, a osoba, która przekazała je dalej, może zostać uznana za pośrednika. Policja i banki zalecają oddawać takie kwoty wyłącznie przez bank, na rachunek, z którego przyszły.
Część oszustw wymaga osobistego spotkania. W lutym 2026 roku radomska policja opisała 24-latka, który pod pretekstem zakupu wyjechał motocyklem na jazdę próbną i nie wrócił do właściciela. Na przejażdżkę najlepiej jechać razem z kupującym, a wcześniej obejrzeć jego dokument tożsamości. Dowód pokazany w telefonie trzeba sprawdzić w weryfikatorze mObywatela, bo we wrześniu 2026 roku policja ostrzegała przed aplikacjami, które jedynie udają rządową.
Fałszywy banknot można rozpoznać bez specjalnych urządzeń. Narodowy Bank Polski radzi obejrzeć go pod światło, żeby zobaczyć znak wodny i nitkę zabezpieczającą, przechylić go w poszukiwaniu elementów zmieniających barwę i przesunąć palcem po druku wypukłym. Według NBP sprawdzanie gotówki w obecności kupującego nie jest oskarżeniem. Podejrzany egzemplarz oddaje się w banku albo na policji, a puszczenie go dalej jest przestępstwem. Przy większej kwocie najprościej rozliczyć się w placówce bankowej albo przy wpłatomacie, który od razu przyjmie pieniądze na konto.
Prośbę o przesłanie skanu albo fotografii dokumentu „dla bezpieczeństwa transakcji” należy odrzucić. Urząd Ochrony Danych Osobowych przypomina, że osoba dysponująca kopią dowodu może się podszyć pod jego właściciela.
Jeśli dane już trafiły w niepowołane ręce, numer PESEL można bezpłatnie zastrzec w aplikacji mObywatel, na stronie gov.pl albo w urzędzie gminy. Rejestr zastrzeżeń banki muszą sprawdzać od czerwca 2024 roku, przed udzieleniem kredytu czy otwarciem konta. Jeśli mimo to zawrą umowę z oszustem, nie mogą domagać się spłaty od właściciela numeru. W mObywatelu da się też zastrzec sam dowód osobisty.
Kto nie chce prowadzić korespondencji z anonimowymi kupującymi, może zbyć auto bezpośrednio w skupie. Drugą stroną transakcji jest wtedy firma znana z nazwy i adresu, a umowę podpisuje się przy oględzinach. W okolicy Sochaczewa auta odkupuje między innymi TINA Skup Aut z Kozłowa Biskupiego. Wstępną kwotę firma ustala przez telefon, a ostateczną po obejrzeniu samochodu na miejscu. Pieniądze, gotówką albo przelewem, sprzedający dostaje przy podpisaniu umowy, zanim auto trafi na lawetę, a dojazd i odbiór są bezpłatne. Zasady skupu opisuje strona tinaskupaut.pl.
Najpilniejszy jest bank, potem pozostałe zgłoszenia:
Zgłoszenie w banku ma także znaczenie finansowe. Zgodnie z ustawą o usługach płatniczych bank musi zwrócić kwotę nieautoryzowanej transakcji najpóźniej do końca następnego dnia roboczego. Wyjątkiem jest sytuacja, w której ma udokumentowane podstawy, by podejrzewać oszustwo, i zawiadomi o tym na piśmie organy ścigania. 15 października 2026 roku Trybunał Sprawiedliwości UE rozstrzygnął sprawę polskiej sprzedającej, która kliknęła link „do potwierdzenia sprzedaży”, podała dane logowania i straciła równowartość ok. 700 euro. Bank nie oddał pieniędzy, zarzucając klientce rażące zaniedbanie. Trybunał orzekł, że taki zarzut nie zwalnia banku z obowiązku szybkiego zwrotu. Strat może on dochodzić od klientki dopiero później i to on musi udowodnić jej rażące zaniedbanie. Spór budzi natomiast to, czy operację zatwierdzoną przez ofiarę pod wpływem manipulacji, na przykład kodem BLIK, można uznać za nieautoryzowaną. Ustawowy termin na zgłoszenie wynosi 13 miesięcy od obciążenia rachunku, ale z blokadą konta nie należy zwlekać.